
電子帳簿保存法と保育所・社会福祉法人の実務対応
「電子帳簿保存法は2024年に義務化されたと聞いたけれど、保育所しか運営していないうちの法人も対象になるのだろうか」——このような疑問を持つ経理担当者の方は少なくありません。特に経理専任者を置かず、保育士や事務担当が会計を兼務している施設では、対応の優先順位をどう考えればよいか分かりにくいテーマです。
このページでは、国税庁の公表資料をもとに、社会福祉法人・保育所が電子帳簿保存法の対象になるかどうかの考え方と、2026年9月時点の猶予措置の内容、経理専任者がいなくても進められる実務対応の順序を整理します。
電子帳簿保存法とは|2022年の改正から2024年1月の完全義務化までの経緯
電子帳簿保存法は、国税関係の帳簿・書類を電子データで保存する際のルールを定めた法律です。中でも実務上のインパクトが大きいのが「電子取引データ保存」の義務化で、メールやWebサイトを通じてやり取りした請求書・領収書等は、紙に出力して保存するのではなく、電子データのまま保存することが原則になりました。
この義務化には経過措置が設けられており、令和4年1月1日から令和5年12月31日までの取引については、出力書面の保存のみでも対応が認められる「宥恕(ゆうじょ)措置」があります。これは「一定の事情があれば、大目に見る」という措置のことです。この措置は期限の到来(令和5年12月31日)をもってすでに終了しており、現在の実務で関係してくるのは、令和6年1月1日以後の取引に適用される「猶予措置」です。
うちの保育所(社会福祉法人)は対象になるのか
電子帳簿保存法第7条が定める電子取引データ保存の義務は、所得税(源泉徴収に係るものを除く)および法人税に係る保存義務者を対象としています(国税庁「電子帳簿保存法一問一答」等より)。
ここで実務上の分かれ目になるのが、法人税の申告義務の有無です。国税庁が公表している文書回答事例では、収益事業を行い法人税の申告義務がある公益法人等(社会福祉法人を含む)は、収益事業に限らず法人の全事業の取引について電子取引データの保存義務が及ぶとの整理が示されています。
一方で、収益事業を行わず保育所の運営のみを行っている社会福祉法人(法人税の申告義務がない法人)が、電子帳簿保存法第7条の保存義務者に直接該当するかどうかを明確に述べた公的な見解は、今回確認した範囲では見当たりませんでした。該当するかどうかの最終判断は、顧問税理士や所轄の税務署にご確認いただくことをおすすめします。
猶予措置は今どうなっているのか
令和6年1月1日以後の電子取引データについては、次の2つの要件をどちらも満たす場合に、検索機能の確保などの本来の保存要件を満たさなくても電子データの保存が認められる「猶予措置」が適用されます(国税庁「電子帳簿保存法一問一答【電子取引関係】」より)。
- 保存要件に従って電子取引データを保存できなかったことについて、税務署長が「相当の理由」があると認めること
- 税務調査等の際に、税務職員からの求めに応じて、電子データそのものと、その出力書面(整然とした形式・明瞭な状態で出力したもの)の両方を提示または提出できるようにしておくこと
この猶予措置は事前に税務署へ申請する必要はなく、また2026年9月時点で適用期限の定めは示されていません。「システム整備が間に合わない」といった事情も「相当の理由」に含まれ得るとされていますが、猶予措置はあくまで経過的な対応であり、電子データそのものの保存自体は必要になる点に注意してください。
保育所の実務で「電子取引」に該当する具体例
保育所の日常業務の中では、次のようなやり取りが電子取引データ保存の対象になり得ます。
- 備品や教材をネット通販・ECサイトで購入した際の領収書・納品書(画面表示のみ、メール添付のPDF等)
- 取引先からメールに添付されて届く請求書・見積書
- クレジットカード・電子マネーの利用明細をWeb上でのみ確認・ダウンロードしている場合のデータ
逆に、紙で受け取った請求書や領収書をそのままファイリングしている場合は、従来どおり紙のまま保存して問題ありません。電子帳簿保存法が対象とするのは、あくまで最初から電子データでやり取りされた取引です。
経理専任者がいなくても進められる実務対応のステップ
経理専任者を置かず、保育士や事務担当が会計を兼務している施設では、次のような順序で無理なく対応を進めることができます。
- まず、直近1年程度の取引の中に「メールやWebでしか受け取っていない請求書・領収書」がどれくらいあるかを洗い出す
- 該当するデータを、紙に出力して破棄するのではなく、パソコンやクラウドストレージ上のフォルダに保存する運用に切り替える
- ファイル名や保存先フォルダを、取引先や日付が分かる形に整理しておく(検索要件を満たせない場合でも、税務調査等の際に提示・提出できる状態にしておくことが猶予措置の前提です)
- 日々の会計処理の中で電子取引が増えてきた場合は、検索機能を備えた会計システムの利用も選択肢に入れる
対応を怠った場合に想定されるリスク
電子取引データ保存に対応していない場合、青色申告の承認取消しや、経費として認めてもらえなくなる(損金不算入)といった措置につながる可能性が制度上はありますが、国税庁は書面等で取引内容が確認できる場合には直ちに厳格な措置を取らない運用を示しています。なお、厚生労働省の社会福祉法人指導監査ガイドラインには、電子帳簿保存法・電子取引データ保存に関する直接の規定は見当たりませんでした。指導監査での指摘は、経理規程の整備状況や、領収書・請求書などの証拠書類(証憑)の管理が適正かどうかといった観点から行われるものであり、電子帳簿保存法とは別の枠組みで運用されている点を押さえておくとよいでしょう。証憑管理・経理規程については、既存記事もあわせてご覧ください。
まとめ
電子帳簿保存法への対応は、法人税の申告義務の有無によって位置づけが変わるテーマです。ご自身の法人が直接の保存義務者に該当するかどうかにかかわらず、電子取引データを紙に出力して破棄する運用は避け、データのまま保存しておくことが、将来的な制度変更にも備えた無理のない対応といえます。
日々の領収書・請求書等を電子データのまま取り込み、検索・保存できる会計システムを選ぶことも、事務負担を増やさずに対応する方法のひとつです。システム選びの視点は、既存記事でも紹介していますので、あわせてご参考にしてください。
【施設別】
社会福祉法人向け
会計システムおすすめ3選
社会福祉法人向け
会計システムおすすめ3選
本メディアでは、「保育・介護・障がい者施設」それぞれのの課題を解決するおすすめの会計システムを紹介しています。システム選びの比較・検討にお役立てください。
保育施設なら
提出書類とWAM NETデータの
不整合を防ぐ
チャイルド社
CHAPPY®
不整合を防ぐ
チャイルド社
CHAPPY®
引用元:チャイルド社公式HP
(https://www.child.co.jp/category/pc/CHAPPY®.html)
(https://www.child.co.jp/category/pc/CHAPPY®.html)
- 保育園向け会計システムのチェック機能により、数値の矛盾を自動で検知。自治体への提出やWAM NET登録の根拠となる決算報告書を正確に作成できる。
- 紙の出納帳と同じデザインの入力画面を採用しているため、小口現金の記録がスムーズ。書き写し作業が不要になり、転記ミスを防止する。
介護施設なら
拠点ごとの収支管理を
会計基準に即して自動化する
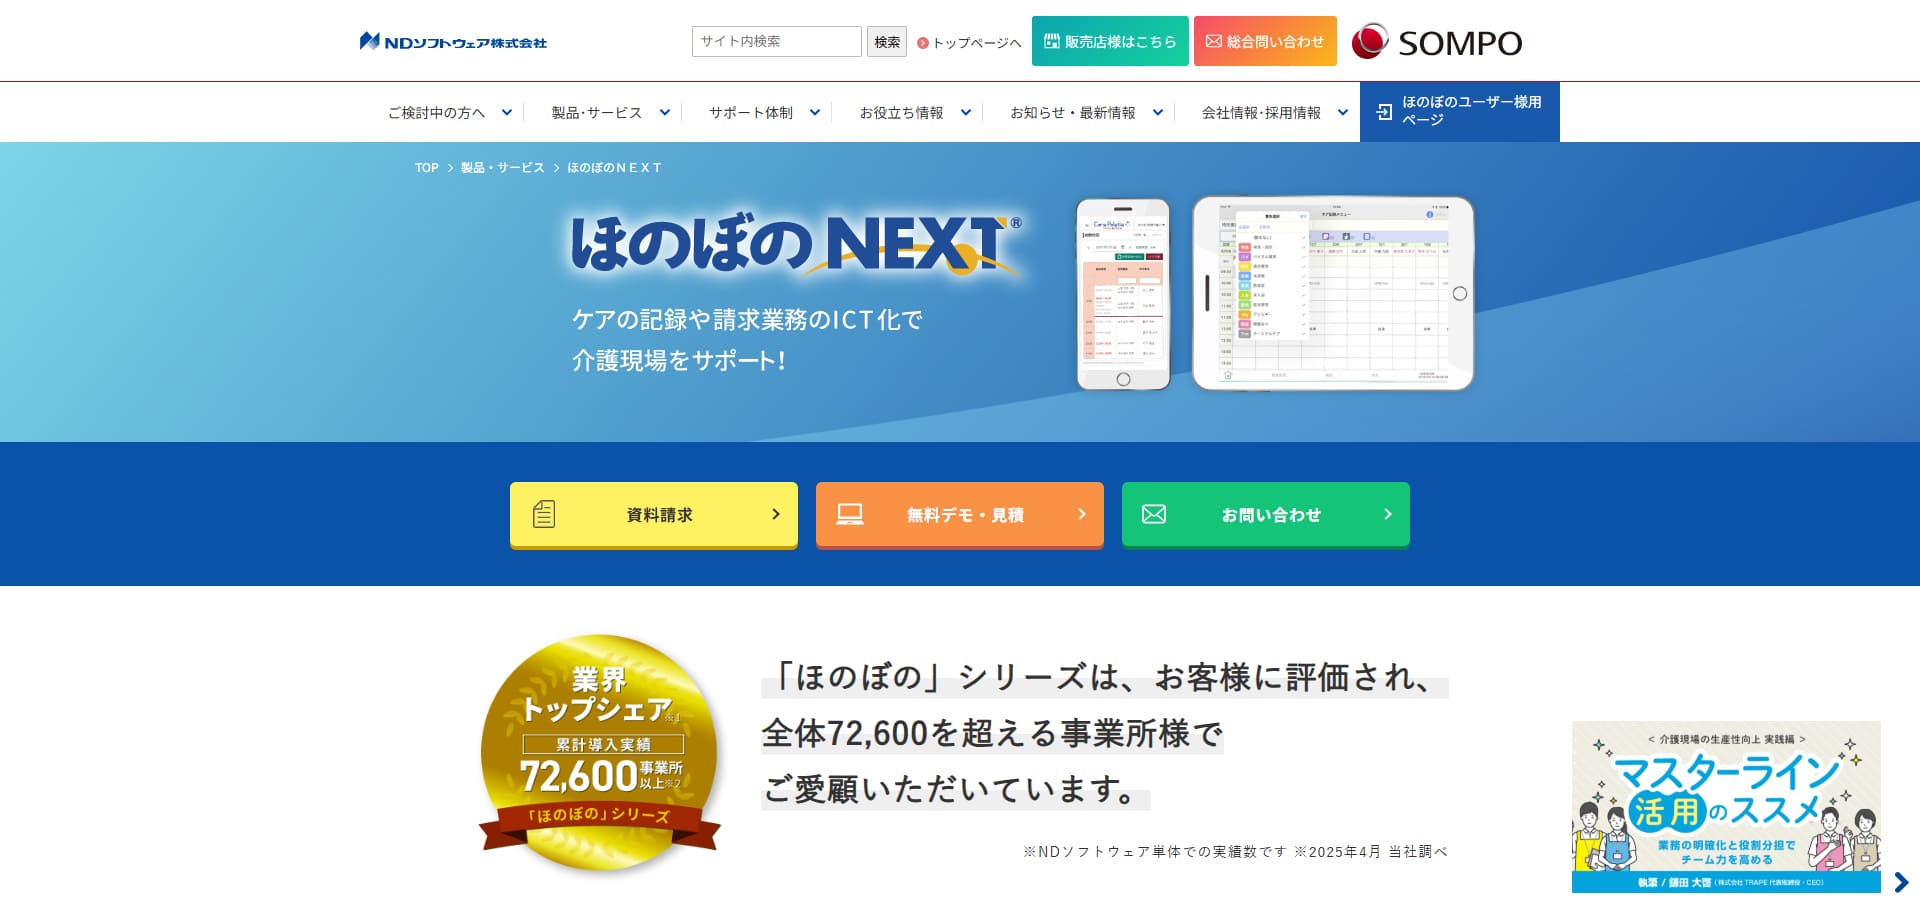
NDソフトウェア
「ほのぼの」シリーズ
会計基準に即して自動化する
NDソフトウェア
「ほのぼの」シリーズ
引用元:NDソフトウェア公式HP
(https://www.ndsoft.jp/product/next)
(https://www.ndsoft.jp/product/next)
- 介護ソフトの確定請求データを取り込み、仕訳伝票を自動作成。利用者ごとの手入力作業と転記ミスの低減につながる。
- 複数拠点で共通する経費を、仕訳パターンに登録するだけで自動配分。拠点選択ミスの一括修正機能も備え、毎月の締め作業時間を短縮する。
障がい者施設なら
預り金の透明化で
管理リスクを解消する
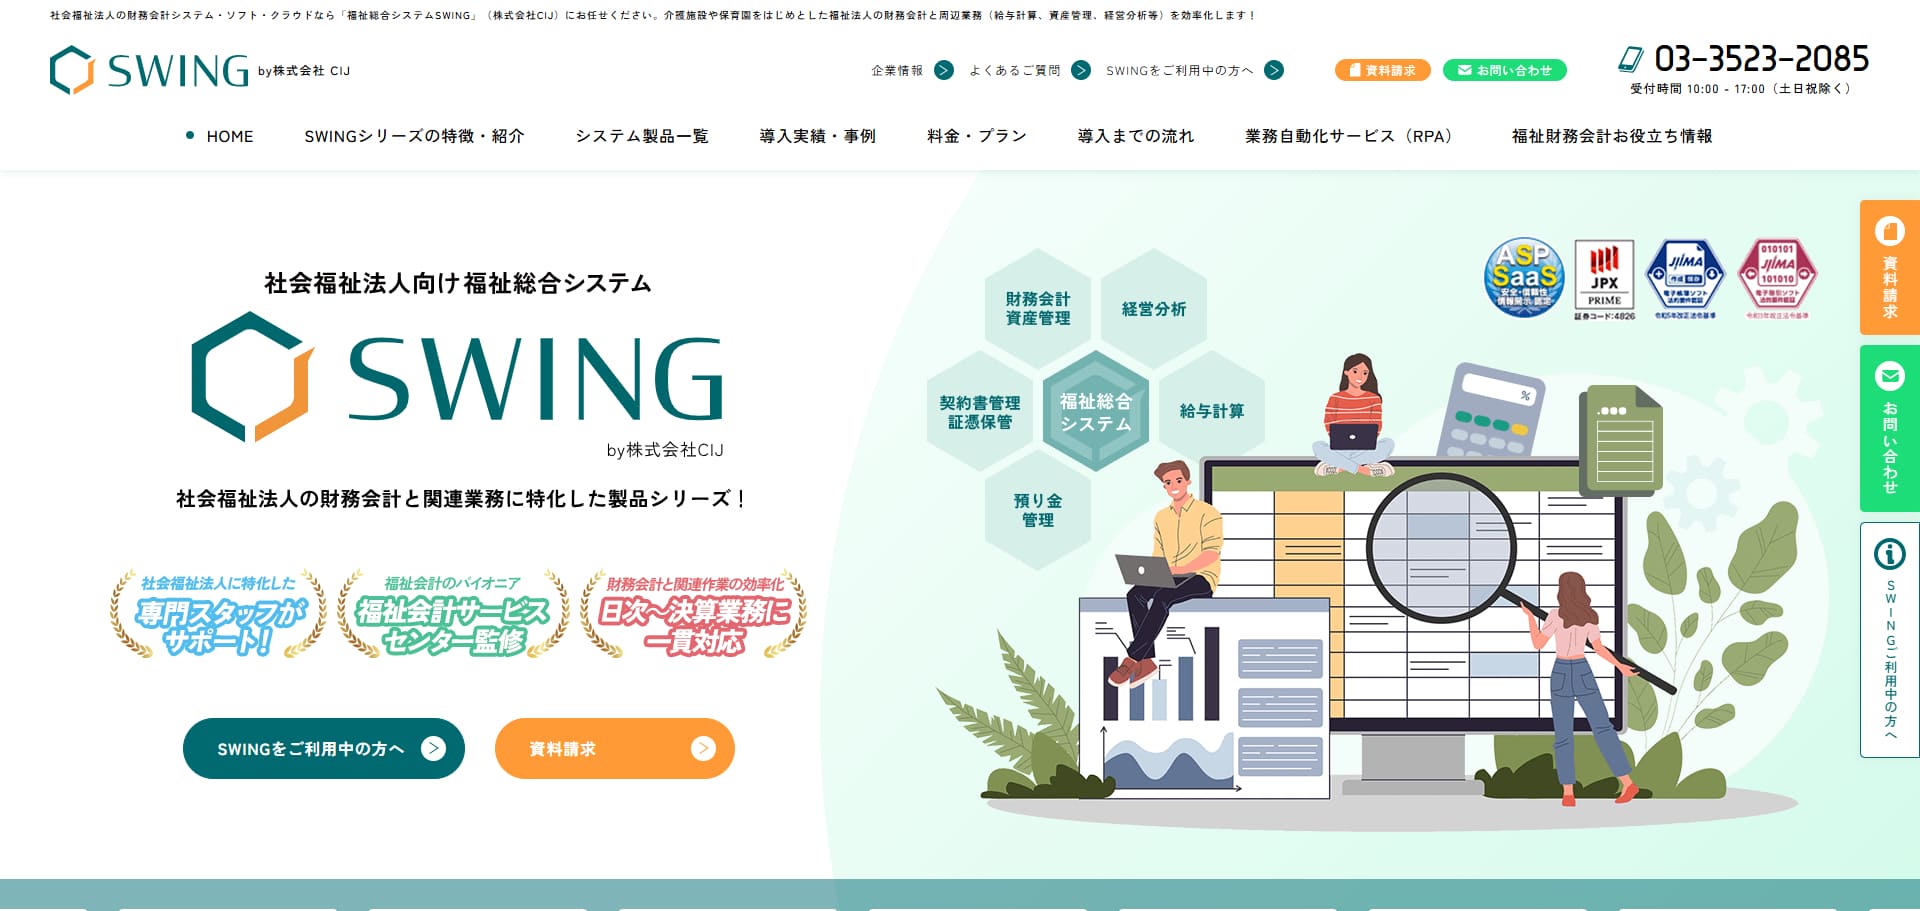
CIJ
SWING
管理リスクを解消する
CIJ
SWING
引用元:CIJ公式HP
(https://www.susaki-e.co.jp/product/)
(https://www.susaki-e.co.jp/product/)
- 正規・非常勤・パートが混在する障がい者施設で発生しがちな、複数月にわたる給与の遡及差額計算を自動化。計算ミスによる給付費の返還リスクを低減する。
- グループホームなどの施設ごとに、利用者の預り金を個別・一括で管理し、明細帳票を出力。法人の資金と混同しやすい工賃や預り金をミスなく運用しやすい。