
社会福祉法人の現況報告書の書き方|電子開示システムへの入力と提出の流れ
目次
もっと見る
社会福祉法人は毎会計年度、現況報告書と計算書類等を所轄庁へ届け出る義務があります。届出の手続きは、独立行政法人福祉医療機構が運営する財務諸表等電子開示システムを通じて行うものです。具体的な入力作業は、現況報告書、勘定科目、計算書類、財産目録、社会福祉充実残額算定の各段階に分かれています。
所轄庁への提出期限は会計年度終了後3か月以内と定められており、実務上は6月末が目安です※1。
※1参照元:厚生労働省 公式HP(https://www.mhlw.go.jp/stf/newpage_13281.html)
現況報告書とは何か、なぜ提出するのか
現況報告書は、法人の組織・事業・拠点の状況を所轄庁へ報告する法定の書類です。
記載する主な内容は、法人の基本情報から役員の構成、展開している事業、施設ごとの拠点情報まで多岐にわたります。現況報告書単体で完結するものではなく、計算書類、財産目録、社会福祉充実残額算定シートなどの各種書類と合わせて1つのセットとして届け出る構造です。
所轄庁へ届け出られた現況報告書や計算書類等は、届出後、一定の手続きを経てWAM NET(ワムネット)上で一般に向けて公表されます。公表される情報には法人の財務状況や事業運営に関する内容も含まれるため、届出前に正確な情報が入力されているか確認することが重要です。
社会福祉充実残額が生じた場合に作成する社会福祉充実計画については、所轄庁の確認を経て公表されます。公費を受け取って保育所を単独運営している小規模な法人であっても、社会福祉法人である以上は提出義務があります。
提出の期限と全体スケジュール
計算書類等の所轄庁への提出期限は、会計年度終了後3か月以内です。
社会福祉法人の会計年度は毎年4月1日から翌年3月31日までで、決算日は3月31日です。決算整理から監事監査、理事会等での承認、定時評議員会への報告または承認、所轄庁への提出までを、6月末を目安に進めます。
財務諸表等電子開示システムへの入力・届出も、このスケジュールを踏まえて進めます。実際の手続きの時期や順番は法人の状況によって異なるため、余裕を持って準備することが重要です。
| 時期 | 実施すること | 備考 |
|---|---|---|
| 4月 | 決算整理、計算書類等の作成 | - |
| 5月 | 監事監査、理事会による承認 | - |
| 6月 | 定時評議員会への報告、所轄庁へ提出 | 6月末が期限 |
※会計監査人設置法人は、一般の法人より早いスケジュールで手続きを進める必要があります。
※2参照元:厚生労働省 公式HP(https://www.mhlw.go.jp/stf/newpage_13281.html)
※3参照元:ゆびすい公式HP(https://www.yubisui.co.jp/column/2023/04/23272/)
財務諸表等電子開示システムでの入力の流れ
入力は、シートの取得から届出までを段階ごとに進める構成になっています。
入力シートの取得
システムから財務諸表等入力シートを入手する手順から始めます。基本的には、WAM NETの財務諸表等電子開示システムに関する案内を確認し、対象年度の入力用ファイルを取得して作業を進めてください。具体的な取得方法や操作手順は年度によって変更される可能性があるため、実際に作業する際は、その年度にWAMから案内されている新しい手順を確認しましょう。
現況報告書の入力
取得したシートに、法人の基本情報、実施している事業、拠点情報などを入力していきます。ここで入力する事業・拠点の情報は、後の計算書類の入力にも関係するため、入力前に最新の法人情報を整理しておくことが重要です。
勘定科目の登録
自法人で使用している勘定科目をシステム上に登録し、各計算書類へ金額を入力するための準備を行います。拠点数やサービス区分が多い法人では、登録する科目も増えるため、会計ソフトの科目を整理しておくと、後の入力を進めやすくなります。
計算書類と財産目録の作成
登録した勘定科目に対して、資金収支計算書、事業活動計算書、貸借対照表、財産目録の金額を入力。会計ソフトからデータを取り込む場合は、拠点情報などの対応関係を確認しておくことが重要です。情報に不一致があると、データ取り込み時にエラーが生じる場合があります。
社会福祉充実残額の算定
計算書類などの入力後、社会福祉充実残額算定シートで必要な情報を確認します。社会福祉充実残額とは、社会福祉法人が保有する財産のうち、事業の継続に必要な財産などを控除した上で、社会福祉の充実のために活用できる財産額を算定したものです。
社会福祉充実残額が生じた場合は、社会福祉充実計画の策定など、所定の手続きが必要になります。
届出と提出完了
すべての入力と確認が完了したら、システム上で届出を行います。提出後に内容を修正する必要が生じた場合は、所轄庁への確認や対応が必要になる場合があるため、届出前に入力内容を確認しておきましょう。
保育施設の担当者がつまずきやすい箇所
入力でつまずく箇所は、拠点情報の確定と勘定科目の対応関係に集中します。
拠点情報に関する入力トラブルと名称の不一致
システムに直接情報を入力し始めると、現況報告書のシートで設定した拠点情報を後から直せないケースがあります。計算書類側へ情報が連動する仕組みになっているため、途中で拠点の構成が変わると不整合が起きるからです。
日々の処理を行う会計ソフト側の拠点名称と電子開示システム側の拠点名称は、一字一句そろえる必要があります。表記ゆれがあるとシステムが別の拠点と認識してしまい、データの取り込みエラーを引き起こすのです。
事業や拠点の区分分けにおける迷い
保育所と認定こども園を併設している法人では、事業区分・拠点区分・サービス区分の選択が複雑になります。どの事業がどの区分に属するか、事前に分類整理が必要です。
小規模保育事業や分園を持つ法人では、拠点の数え方に迷う場面が見られます。本体の施設に含めて計算するのか、独立した拠点として扱うのか、所轄庁の指導基準に沿った判断が求められます。
新制度への対応と担当者の属人化リスク
こども誰でも通園制度など、新しく制度化されたサービスを開始した場合のサービス区分の扱いも注意が必要です。シート上でどのように区分を選択し、経理を分けるのかを確認しておく必要があります。
現況報告書の作成作業を特定の担当者が一人で抱えている場合のリスクも見逃せません。入力の手順が複雑であるため、担当者が不在で作業が止まる恐れがあるのです。
| つまずきやすい箇所 | 起きること | 対策 |
|---|---|---|
| 拠点情報の入力 | 後から修正できない | 最初に法人全体の拠点一覧を確定させる |
| 勘定科目の未登録 | 金額を入れられない | 会計ソフトの科目一覧を先に出力しておく |
| 拠点名称の不一致 | エラーが出る | 名称の表記を統一する |
※4参照元:藤岡市公式HP「現況報告書の入力時に留意すべきことについて」【PDF】(https://www.city.fujioka.gunma.jp/material/files/group/49/2024syahuku_douga2.pdf)
会計システムから出力する体制と手入力の体制の差
入力作業の負担は、計算書類を会計システムから出力できるかどうかで大きく変わります。
財務諸表等電子開示システム向けのデータを、会計ソフトから直接出力できる体制であれば、転記工程そのものを省けるでしょう。手作業で金額を拾い上げてExcelで組み直す場合、膨大な確認作業が発生し、入力ミスのリスクも高まります。データ出力によって正確な金額をそのまま反映させることができれば、作業時間を抑えることが可能です。
スムーズに出力できるかは、拠点区分やサービス区分を会計システム側の設定単位として適切に持っているかに依存します。会計システム側と電子開示システム側の区分が一致していれば、出力されたデータを迷わず取り込めるのです。
専用のシステムを活用することで、年度をまたいでも勘定科目の体系が保持されます。前年度の設定を引き継げるため、翌年度以降の初期設定の手間が省け、作業が軽くなります。
手入力による属人化の解消も大きな要素です。特定の担当者しか作成方法を知らない状態から、担当者が変わっても同じ手順でシステムから出力できる状態へ移行できます。
よくある質問
Q. 現況報告書の提出期限はいつですか?
A. 会計年度終了後3か月以内で、6月末が目安です。必要な監査や承認などを終え、期限内に提出します。
※5参照元:厚生労働省 公式HP(https://www.mhlw.go.jp/stf/newpage_13281.html)
Q. 提出した現況報告書は公開されますか?
A. 現況報告書などは、所定の手続きを経てWAM NET上で公表される仕組みです。
Q. 入力した内容を後から修正することはできますか?
A. 項目や入力段階によって異なります。特に拠点情報については、後の入力に影響するため、入力前に法人の新しい情報を確認しておくことが重要です。提出後に修正が必要になった場合は、所轄庁への確認や対応が必要になることがあります。
まとめ
社会福祉法人の現況報告書等は、毎会計年度、所轄庁へ届け出が必要です。財務諸表等電子開示システムでは、入力シートの取得から現況報告書、勘定科目、計算書類、社会福祉充実残額の算定、届出まで順番に進めます。
スムーズに提出するには、最初に拠点情報や勘定科目を整理し、会計システム側との対応関係を確認しておくことが重要です。担当者間でも手順を共有し、余裕を持って準備しましょう。
【施設別】
社会福祉法人向け
会計システムおすすめ3選
社会福祉法人向け
会計システムおすすめ3選
本メディアでは、「保育・介護・障がい者施設」それぞれのの課題を解決するおすすめの会計システムを紹介しています。システム選びの比較・検討にお役立てください。
保育施設なら
提出書類とWAM NETデータの
不整合を防ぐ
チャイルド社
CHAPPY®
不整合を防ぐ
チャイルド社
CHAPPY®
引用元:チャイルド社公式HP
(https://www.child.co.jp/category/pc/CHAPPY®.html)
(https://www.child.co.jp/category/pc/CHAPPY®.html)
- 保育園向け会計システムのチェック機能により、数値の矛盾を自動で検知。自治体への提出やWAM NET登録の根拠となる決算報告書を正確に作成できる。
- 紙の出納帳と同じデザインの入力画面を採用しているため、小口現金の記録がスムーズ。書き写し作業が不要になり、転記ミスを防止する。
介護施設なら
拠点ごとの収支管理を
会計基準に即して自動化する
NDソフトウェア
「ほのぼの」シリーズ
会計基準に即して自動化する
NDソフトウェア
「ほのぼの」シリーズ
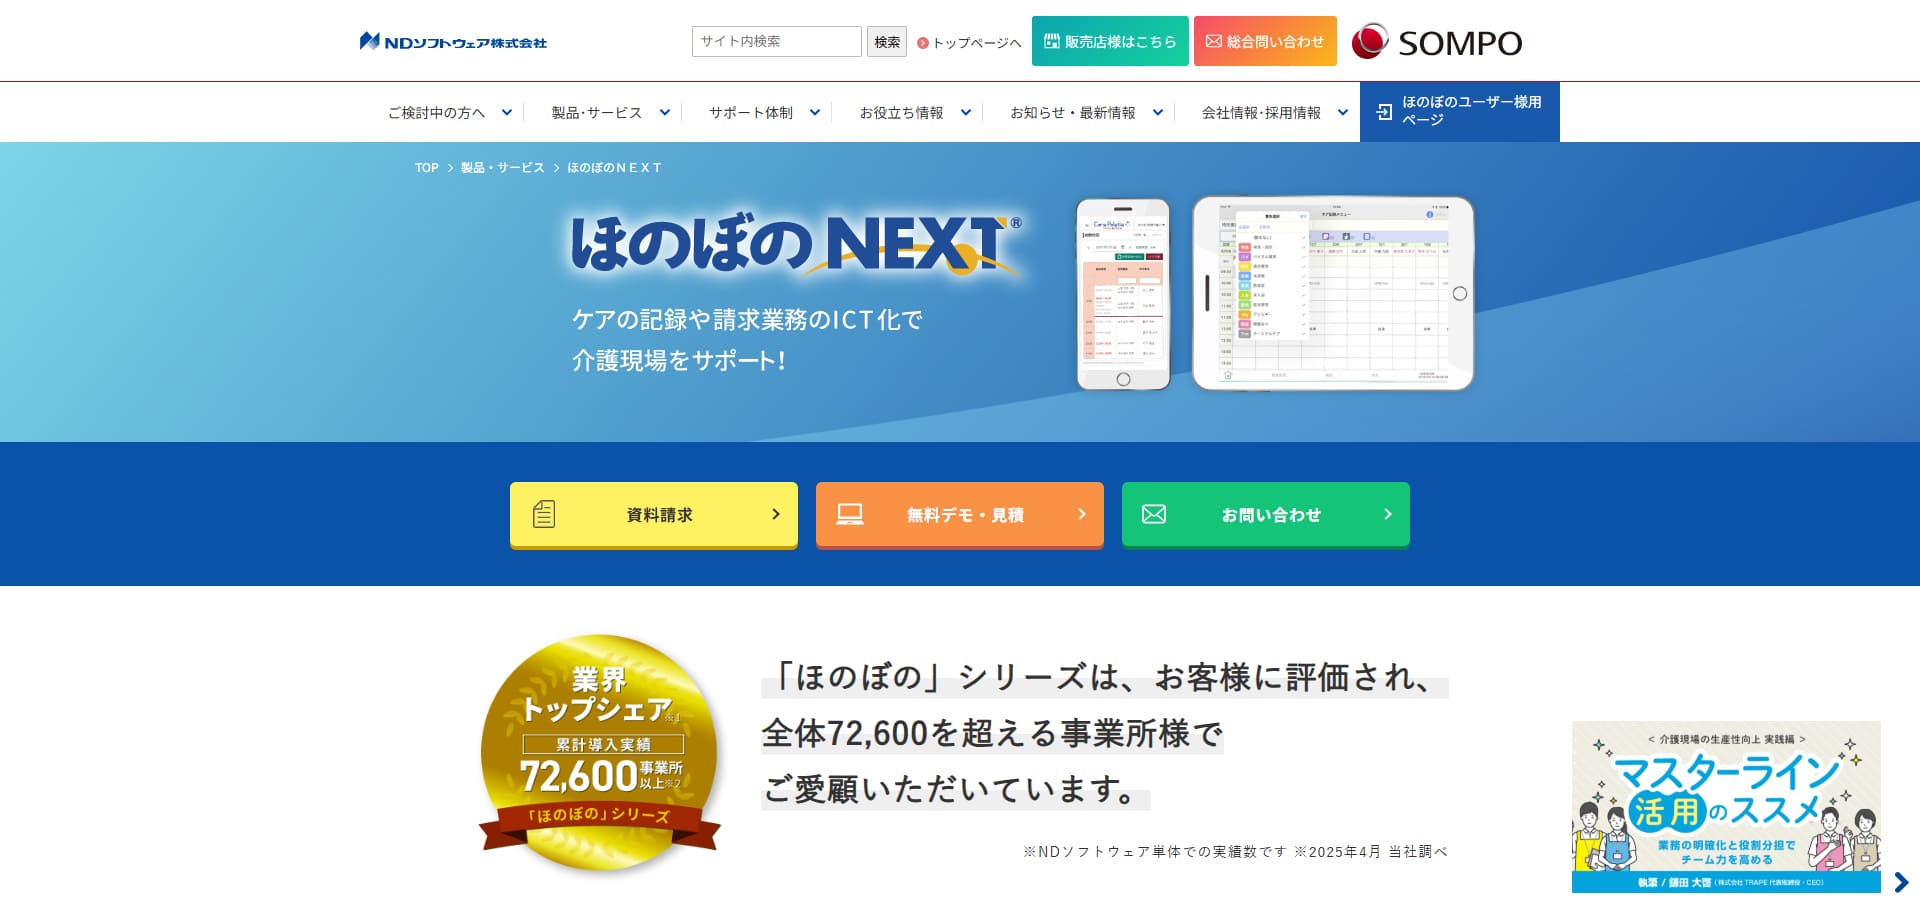
引用元:NDソフトウェア公式HP
(https://www.ndsoft.jp/product/next)
(https://www.ndsoft.jp/product/next)
- 介護ソフトの確定請求データを取り込み、仕訳伝票を自動作成。利用者ごとの手入力作業と転記ミスの低減につながる。
- 複数拠点で共通する経費を、仕訳パターンに登録するだけで自動配分。拠点選択ミスの一括修正機能も備え、毎月の締め作業時間を短縮する。
障がい者施設なら
預り金の透明化で
管理リスクを解消する
CIJ
SWING
管理リスクを解消する
CIJ
SWING
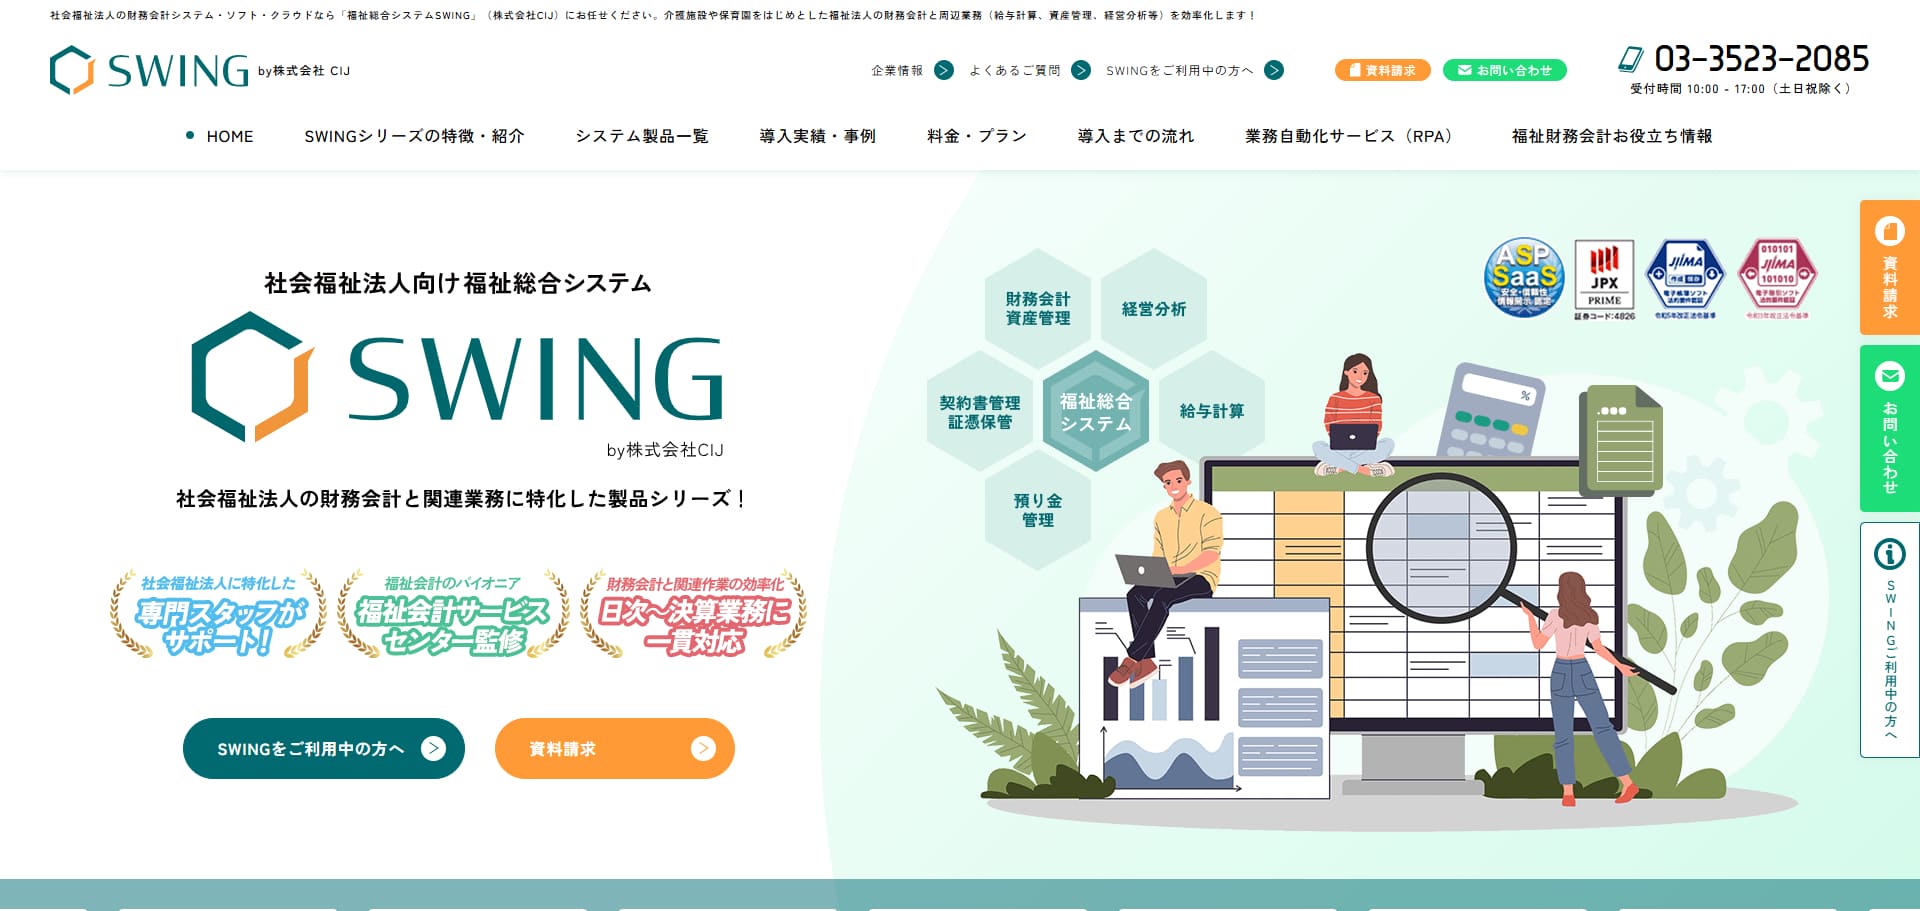
引用元:CIJ公式HP
(https://www.susaki-e.co.jp/product/)
(https://www.susaki-e.co.jp/product/)
- 正規・非常勤・パートが混在する障がい者施設で発生しがちな、複数月にわたる給与の遡及差額計算を自動化。計算ミスによる給付費の返還リスクを低減する。
- グループホームなどの施設ごとに、利用者の預り金を個別・一括で管理し、明細帳票を出力。法人の資金と混同しやすい工賃や預り金をミスなく運用しやすい。