
保育所の消費税とインボイス制度の実務対応
「保育所の運営費は消費税が非課税と聞いているが、給食費や外部業者への支払いはどう扱えばいいのか分からない」——インボイス制度がスタートしてから、こうした疑問を持つ経理担当者の方が増えています。非課税の取引と課税の取引が同じ法人の中に混在しているため、線引きが分かりにくいテーマです。
このページでは、国税庁の公表資料をもとに、保育所の消費税の基本的な考え方と、インボイス制度で確認すべき実務ポイント、2026年に変わる経過措置の内容を整理します。
保育所の運営費・利用者負担金はなぜ消費税が非課税なのか
消費税法では、社会福祉事業として行われる資産の譲渡等を非課税と定めています(消費税法別表第二第7号ハ、消費税法施行令第14条の3)。国税庁の質疑応答事例「認可外保育施設の利用料」でも、児童福祉法の規定に基づく保育所の保育料に相当するものは非課税として整理されています。この考え方から、認可保育所の委託費・施設型給付費や、保護者から受け取る利用者負担金は原則として非課税と整理できます。
給食費(副食費)や外部委託の取扱いをどう考えるか
実務で判断に迷いやすいのが、給食費(副食費・主食費)や、給食・清掃業務を外部委託している場合の取扱いです。
国税庁の質疑応答事例「企業主導型保育施設の運営を委託した場合の消費税の取扱い」(認可外保育施設が前提の事例)では、保育業務を一体として委託している場合は非課税、給食や清掃といった業務のみを切り離して外部委託している場合はその部分が課税取引になるという考え方が示されています。認可保育所についてこの考え方をそのまま適用した国税庁の公表見解は今回確認できませんでしたが、非課税規定の根拠となる消費税法施行令第14条の3の考え方は共通しているため、「施設が保育の一環として一体的に提供・徴収している部分」か「外部の業者に個別に支払っている部分」かという視点で整理するのが実務上の目安になります。
給食費の勘定科目上の扱いや実費徴収の管理方法については、別記事で詳しく解説予定です。このページでは消費税の区分に絞って説明します。
インボイス制度で保育所が確認すべきこと
保育所の運営費・利用者負担金は非課税取引のため、インボイス(適格請求書)の保存自体は直接関係しません。一方で、給食材料の納入業者、清掃業者、送迎バスの委託業者など、課税取引となる外部業者との取引では、取引先がインボイス発行事業者として登録しているかどうかで、法人側の仕入税額控除の扱いが変わってきます。
取引先が免税事業者(インボイス未登録)の場合、原則としてその取引は仕入税額控除の対象外となりますが、一定期間は経過措置により部分的に控除が認められています。この経過措置の内容が、2026年に変わります。
免税事業者からの仕入れに係る経過措置の見直し
国税庁が公表した「インボイス制度に関する令和8年度税制改正について」(令和8年5月改訂)によると、免税事業者等からの課税仕入れに係る経過措置の適用期限が2年延長され、控除可能な割合が段階的に引き下げられることになりました。
| 期間 | 控除可能割合 |
|---|---|
| 〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以降 | 控除不可 |
あわせて、経過措置の対象となる事業者の控除限度額も、2026年10月1日以後に開始する課税期間から、これまでの10億円から1億円に引き下げられます。免税事業者である取引先が多い法人ほど、今後の負担増を見込んだ資金計画が必要になります。
2割特例はまもなく終了——法人に延長はない
インボイス制度をきっかけに新たに課税事業者となった小規模事業者向けの負担軽減措置「2割特例」は、法人の場合令和8年(2026年)9月30日までの課税期間をもって終了し、延長はありません。なお、個人事業者については令和9年分・10年分の申告に限り、新たに「3割特例」が設けられていますが、これは社会福祉法人には関係しません。2割特例を適用してきた法人は、終了後の申告方式(簡易課税または本則課税)をあらためて確認しておく必要があります。
少額特例で日常の細かな支払いへの対応負担を減らす
1回の取引金額が税込1万円未満の課税仕入れについては、インボイスの保存がなくても帳簿の記載のみで仕入税額控除が認められる「少額特例」があります。対象となるのは、基準期間の課税売上高が1億円以下(特定期間の課税売上高が5,000万円以下)の事業者で、適用期間は2023年10月1日から2029年9月30日までの取引です。多くの保育所では該当する規模と考えられるため、日常的な細かい備品購入等の事務負担を減らす手段として活用できます。
まとめ
保育所の消費税は、運営費・利用者負担金といった非課税取引が中心である一方、外部委託業者との取引の一部には課税・インボイス対応が関わってきます。2026年10月からは経過措置の控除割合が引き下げられ、2割特例も終了時期を迎えるため、この機会に取引先の登録状況と自法人の申告方式を確認しておくとよいでしょう。
非課税・課税の取引が混在する会計処理を手作業で管理していると、区分の誤りに気づきにくくなります。勘定科目の整理については、既存記事もあわせてご参照ください。
参照元:国税庁公式HP
(https://www.nta.go.jp/law/shitsugi/shohi/10/05.htm)
(https://www.nta.go.jp/law/shitsugi/shohi/10/05.htm)
参照元:国税庁公式HP
(https://www.nta.go.jp/law/shitsugi/shohi/25/08.htm)
(https://www.nta.go.jp/law/shitsugi/shohi/25/08.htm)
【施設別】
社会福祉法人向け
会計システムおすすめ3選
社会福祉法人向け
会計システムおすすめ3選
本メディアでは、「保育・介護・障がい者施設」それぞれのの課題を解決するおすすめの会計システムを紹介しています。システム選びの比較・検討にお役立てください。
保育施設なら
提出書類とWAM NETデータの
不整合を防ぐ
チャイルド社
CHAPPY®
不整合を防ぐ
チャイルド社
CHAPPY®
引用元:チャイルド社公式HP
(https://www.child.co.jp/category/pc/CHAPPY®.html)
(https://www.child.co.jp/category/pc/CHAPPY®.html)
- 保育園向け会計システムのチェック機能により、数値の矛盾を自動で検知。自治体への提出やWAM NET登録の根拠となる決算報告書を正確に作成できる。
- 紙の出納帳と同じデザインの入力画面を採用しているため、小口現金の記録がスムーズ。書き写し作業が不要になり、転記ミスを防止する。
介護施設なら
拠点ごとの収支管理を
会計基準に即して自動化する
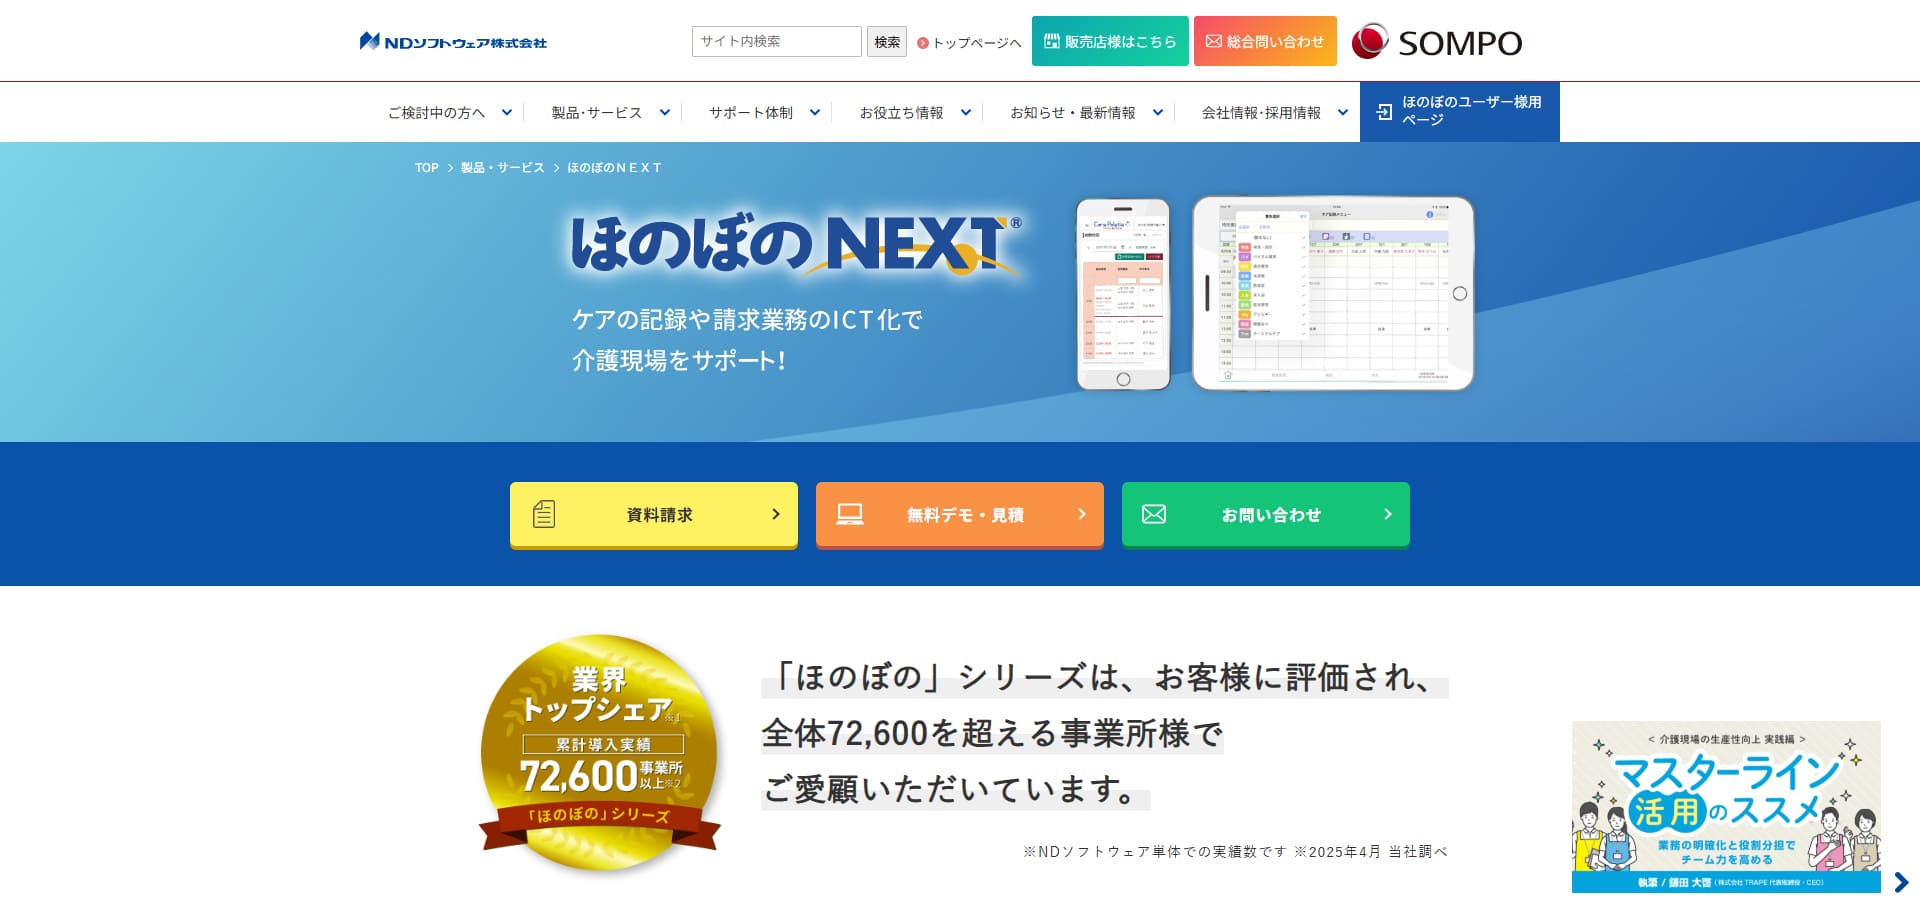
NDソフトウェア
「ほのぼの」シリーズ
会計基準に即して自動化する
NDソフトウェア
「ほのぼの」シリーズ
引用元:NDソフトウェア公式HP
(https://www.ndsoft.jp/product/next)
(https://www.ndsoft.jp/product/next)
- 介護ソフトの確定請求データを取り込み、仕訳伝票を自動作成。利用者ごとの手入力作業と転記ミスの低減につながる。
- 複数拠点で共通する経費を、仕訳パターンに登録するだけで自動配分。拠点選択ミスの一括修正機能も備え、毎月の締め作業時間を短縮する。
障がい者施設なら
預り金の透明化で
管理リスクを解消する
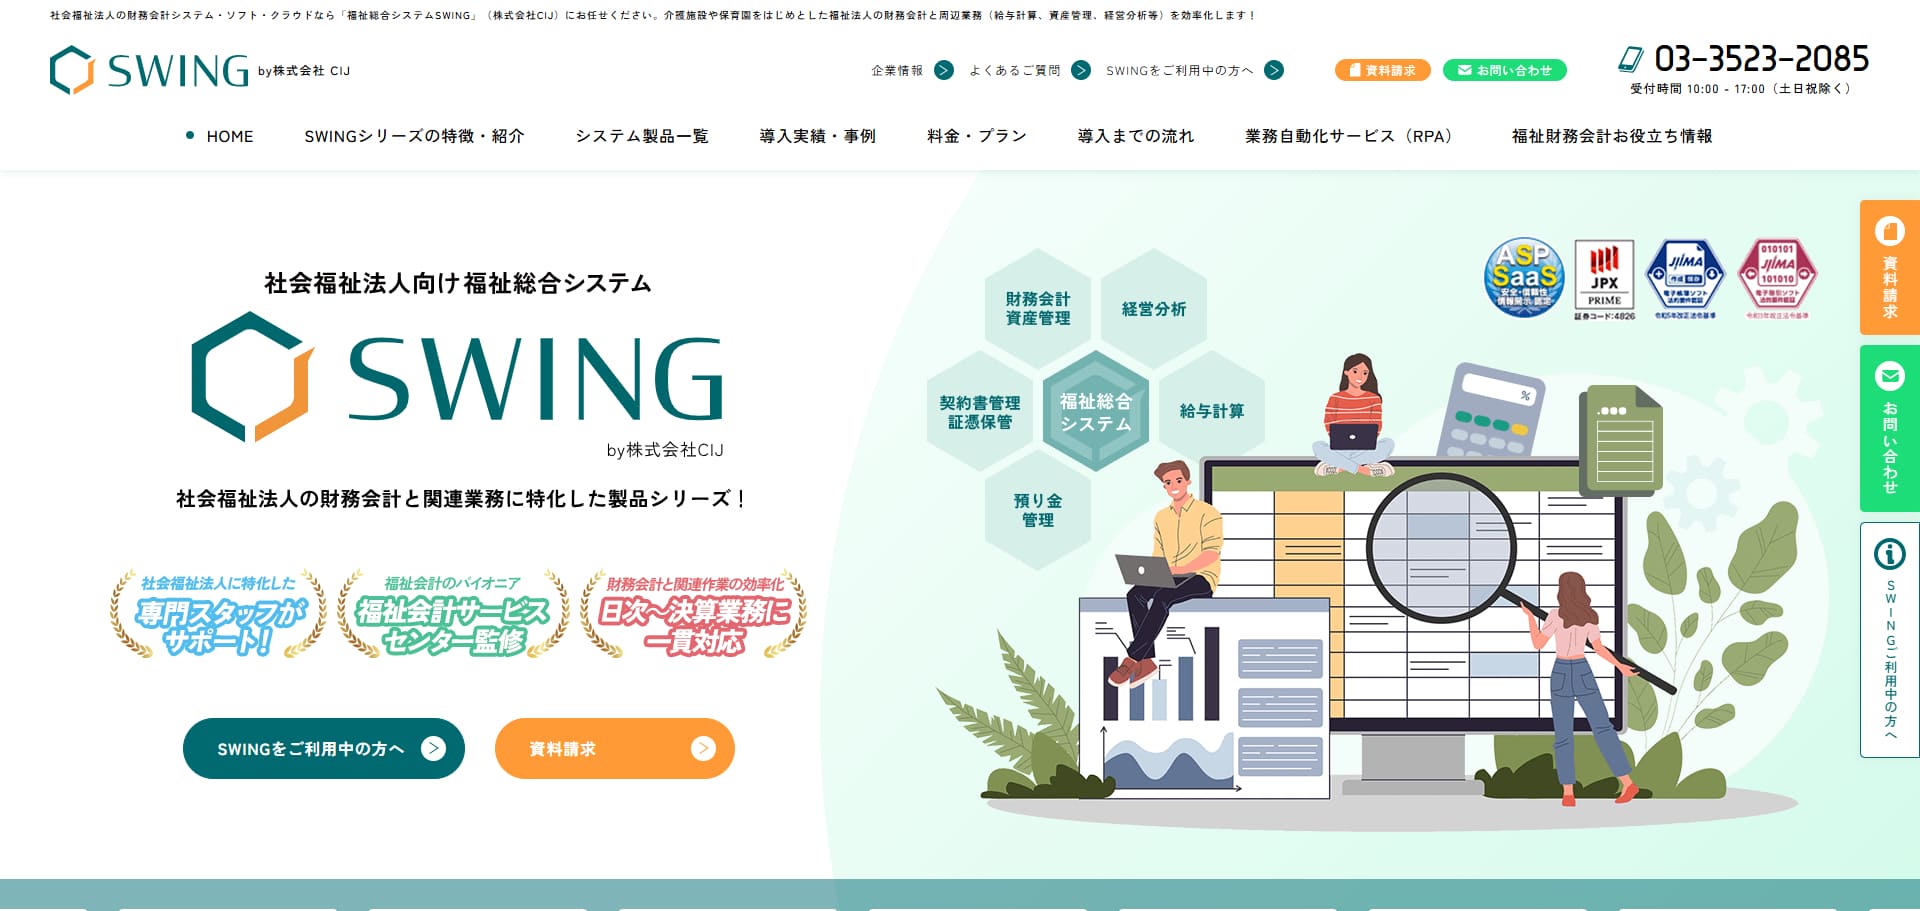
CIJ
SWING
管理リスクを解消する
CIJ
SWING
引用元:CIJ公式HP
(https://www.susaki-e.co.jp/product/)
(https://www.susaki-e.co.jp/product/)
- 正規・非常勤・パートが混在する障がい者施設で発生しがちな、複数月にわたる給与の遡及差額計算を自動化。計算ミスによる給付費の返還リスクを低減する。
- グループホームなどの施設ごとに、利用者の預り金を個別・一括で管理し、明細帳票を出力。法人の資金と混同しやすい工賃や預り金をミスなく運用しやすい。