
社会福祉法人の経理規程の作り方・見直し方
「前任者が作った経理規程をそのまま使っているが、今のやり方に合っているのか分からない」「経理規程と勘定科目表の違いがよく分からないまま運用している」——保育所を運営する社会福祉法人の経理担当者から、こうした声をよく聞きます。
このページでは、厚生労働省の通知やひな形をもとに、経理規程の位置づけと、保育所が経理規程を作る・見直す際の手順を整理します。
経理規程とは何か——勘定科目表との違いと法的な位置づけ
経理規程は、社会福祉法人会計基準の運用上の留意事項(厚生労働省通知)の中で「経理規程を定めるものとする」と定められている、法人内部の会計処理・契約事務の統一ルールを定めた規程です。予算の編成・執行、契約の手続き、現金や小口現金の管理、固定資産の管理、決算の手続きなど、日々の会計処理の「やり方」を定めるものです。
これに対して、既存記事で解説している勘定科目表(勘定科目説明表)は、仕訳の際にどの科目を使うかを定めた一覧表であり、経理規程とは別の書類です。多くの法人では、勘定科目表を経理規程の別表として位置づけていますが、「勘定科目表さえ整えておけば経理規程は不要」というものではない点に注意してください。
経理規程が指導監査で問題になりやすい理由
厚生労働省の社会福祉法人指導監査実施要綱(別紙ガイドライン)では、「規程・体制」に関する文書指摘の基準として、次のような場合を挙げています。
- 経理規程が定められていない場合
- 経理規程の内容が法令または通知に反する場合
- 経理規程が定款に定める手続により決定されていない場合
- 経理規程およびその細則等に定めるところにより事務処理が行われていない場合
つまり、経理規程は「作って終わり」ではなく、理事会での正式な決定手続を経ていることと、規程どおりに日々の事務処理が行われていることの両方が求められます。契約事務に関しても、理事長が職員に契約権限を委任する場合はその範囲を経理規程等で明確に定めておく必要があるとされています。指導監査全体での指摘事例については、既存記事もあわせてご覧ください。
経理規程に最低限盛り込むべき項目
厚生労働省が公表している「小規模社会福祉法人向け経理規程例」は、総則から契約、現金・預金の管理、固定資産の管理、決算、社会福祉充実計画に関する規定まで、13章・79条で構成されています。保育所が経理規程を作成・見直しする際は、少なくとも次のような項目が自法人の規程に盛り込まれているかを確認するとよいでしょう。
| 分類 | 盛り込むべき項目の例 |
|---|---|
| 総則 | 会計年度、会計単位(拠点区分・サービス区分)の設定根拠 |
| 予算 | 予算の編成・執行・補正予算の手続き |
| 契約 | 契約の決裁権限、見積り合わせが必要となる基準額、契約書に記載すべき事項 |
| 現金・預金 | 現金出納の手続き、小口現金の限度額と管理方法 |
| 固定資産 | 固定資産の取得・管理・減価償却の手続き |
| 決算 | 決算手続き、計算書類の作成・承認手続き |
| 附則(細則等) | 利用者預り金規程、資金運用規程など、経理規程本体とは別に定める細則の一覧 |
なお、契約に関する見積り合わせの基準額は、令和8年4月から従来より引き上げられています。この改正内容と、指摘を受けないための実務対応は、既存記事で詳しく解説していますので、あわせてご確認ください。自法人の経理規程が、この改正後の基準額に更新されているかどうかは、経理規程の見直し時に必ず確認すべきポイントのひとつです。
どのひな形を使うべきか——法人の規模・拠点数で選び方が変わる
経理規程のひな形には、大きく分けて次の2種類があります。
- 小規模社会福祉法人向け経理規程例(厚生労働省委託事業):1法人1施設で、会計単位となる拠点区分が1つの法人を前提としたひな形です。
- モデル経理規程(全国社会福祉法人経営者協議会):複数の拠点区分を持つ法人や、会計監査人を設置する規模の法人も想定した、より詳細なひな形です。
認定こども園や複数の保育所を運営し、拠点区分が複数にわたる法人は、小規模法人向けのひな形だけでは条文が足りない可能性があります。自法人の拠点区分の数や事業規模に応じて、どちらのひな形をベースにするかを検討してください。なお、モデル経理規程本体の最新の改定状況は、公式の配布元(全国経営協)に直接確認することをおすすめします。
経理規程の作り方・見直し手順
経理規程を新たに作る場合も、既存の規程を見直す場合も、次の4つのステップで進めると無理がありません。
- 現状の把握:今使っている経理規程(がない場合は運用の実態)を確認し、実際の事務処理と規程の内容が一致しているかを洗い出す
- ひな形との突き合わせ:自法人の規模・拠点数に合ったひな形(小規模法人向け経理規程例、またはモデル経理規程)と条文を突き合わせ、不足している項目や、古い基準額のままになっている箇所を確認する
- 理事会での決定手続き:改定案を理事会に諮り、定款に定める手続きに沿って正式に決定する
- 附則で求められる細則等の整備確認:利用者預り金規程や資金運用規程など、経理規程本体とは別に整備が求められる細則が揃っているかを確認する
制度改正のたびに規程を見直す視点
経理規程は一度作れば終わりではなく、制度改正のたびに該当する条文を見直す必要がある規程です。たとえば、こども誰でも通園制度(乳児等通園支援事業)のようにサービス区分が新設された場合は、区分経理の根拠となる規定の追加が必要になりますし、処遇改善等加算の一本化のように加算の仕組みが変わった場合は、給与規程や会計処理に関わる条文の点検が必要になることがあります。区分経理・加算制度の実務については、既存記事もあわせてご覧ください。
まとめ
経理規程は、勘定科目表とは別に、法人内部の会計処理・契約事務のルールを定めた規程であり、指導監査でも「定められているか」「決定手続を経ているか」「規程どおりに運用されているか」がチェックされます。まずは自法人の規程とひな形を突き合わせ、古くなっている基準額や、抜け落ちている手続きがないかを確認するところから始めてみてください。
規程で定めた残高照合や決算チェックの手順を、日々の会計処理の中で確実に実行できるかどうかも、規程の実効性を左右します。会計システムの選び方については、下記のページで紹介していますので、あわせてご参考にしてください。
参照元:厚生労働省公式HP
(https://www.mhlw.go.jp/content/12000000/000368021.pdf)
(https://www.mhlw.go.jp/content/12000000/000368021.pdf)
参照元:厚生労働省公式HP
(https://www.mhlw.go.jp/content/12000000/000836928.pdf)
(https://www.mhlw.go.jp/content/12000000/000836928.pdf)
【施設別】
社会福祉法人向け
会計システムおすすめ3選
社会福祉法人向け
会計システムおすすめ3選
本メディアでは、「保育・介護・障がい者施設」それぞれのの課題を解決するおすすめの会計システムを紹介しています。システム選びの比較・検討にお役立てください。
保育施設なら
提出書類とWAM NETデータの
不整合を防ぐ
チャイルド社
CHAPPY®
不整合を防ぐ
チャイルド社
CHAPPY®
引用元:チャイルド社公式HP
(https://www.child.co.jp/category/pc/CHAPPY®.html)
(https://www.child.co.jp/category/pc/CHAPPY®.html)
- 保育園向け会計システムのチェック機能により、数値の矛盾を自動で検知。自治体への提出やWAM NET登録の根拠となる決算報告書を正確に作成できる。
- 紙の出納帳と同じデザインの入力画面を採用しているため、小口現金の記録がスムーズ。書き写し作業が不要になり、転記ミスを防止する。
介護施設なら
拠点ごとの収支管理を
会計基準に即して自動化する
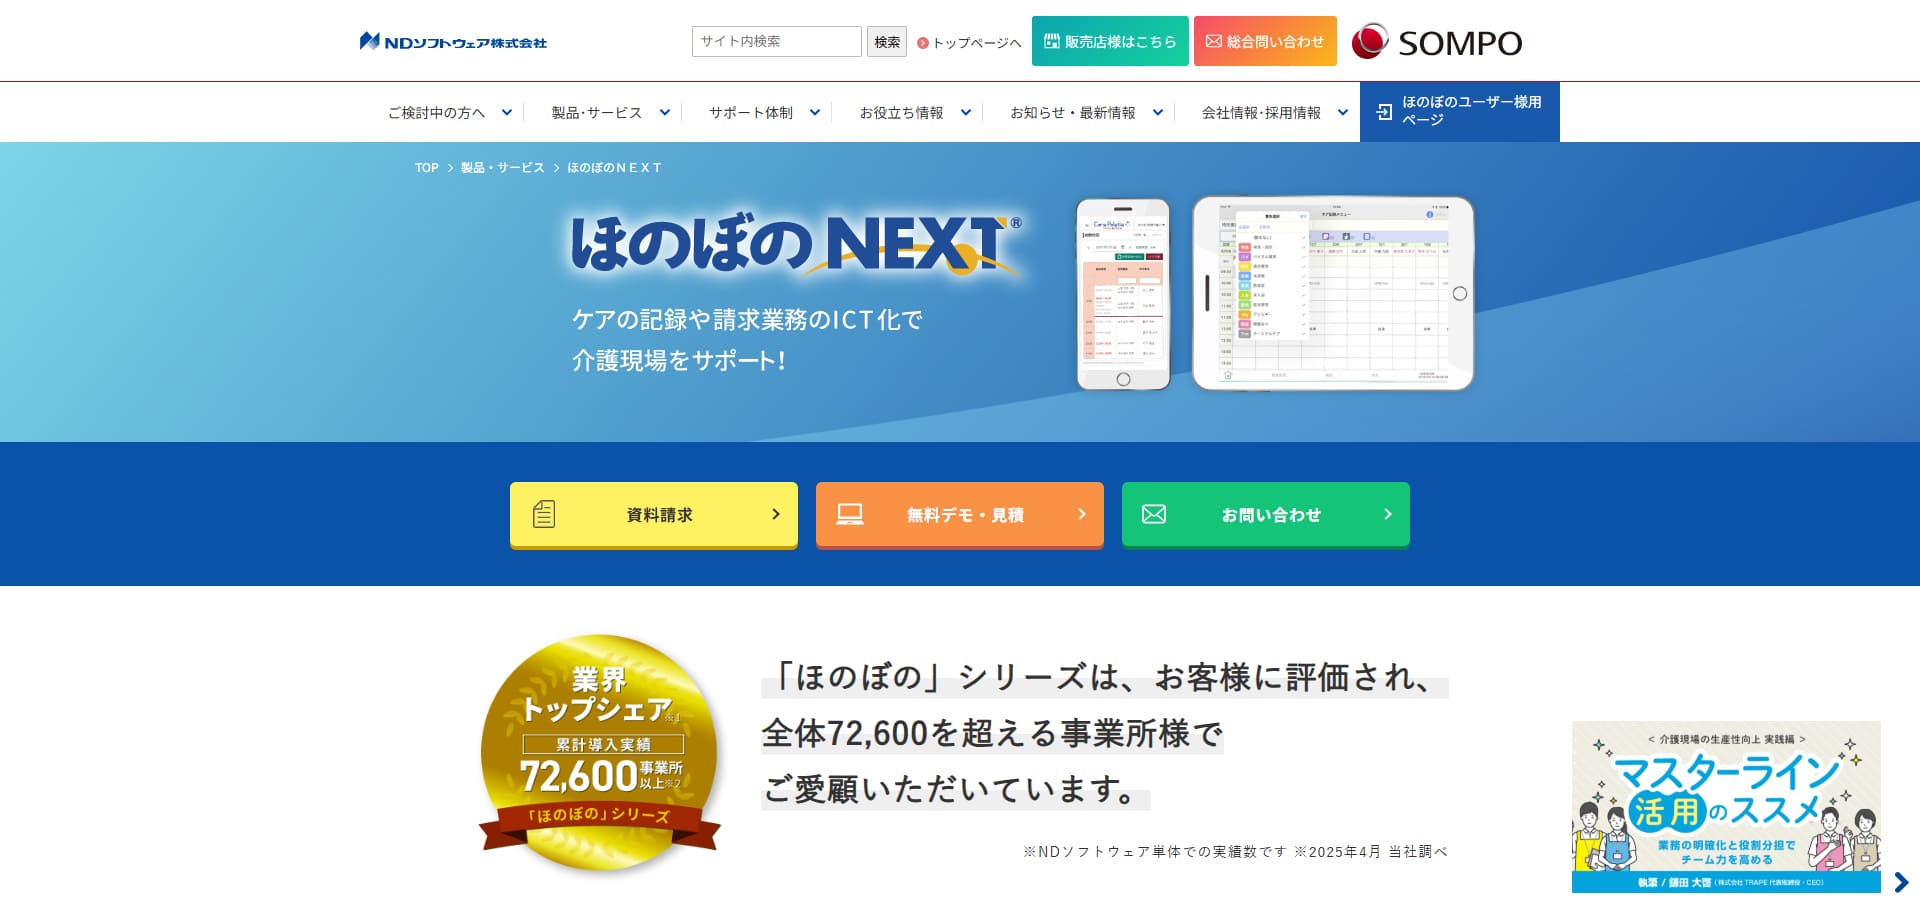
NDソフトウェア
「ほのぼの」シリーズ
会計基準に即して自動化する
NDソフトウェア
「ほのぼの」シリーズ
引用元:NDソフトウェア公式HP
(https://www.ndsoft.jp/product/next)
(https://www.ndsoft.jp/product/next)
- 介護ソフトの確定請求データを取り込み、仕訳伝票を自動作成。利用者ごとの手入力作業と転記ミスの低減につながる。
- 複数拠点で共通する経費を、仕訳パターンに登録するだけで自動配分。拠点選択ミスの一括修正機能も備え、毎月の締め作業時間を短縮する。
障がい者施設なら
預り金の透明化で
管理リスクを解消する
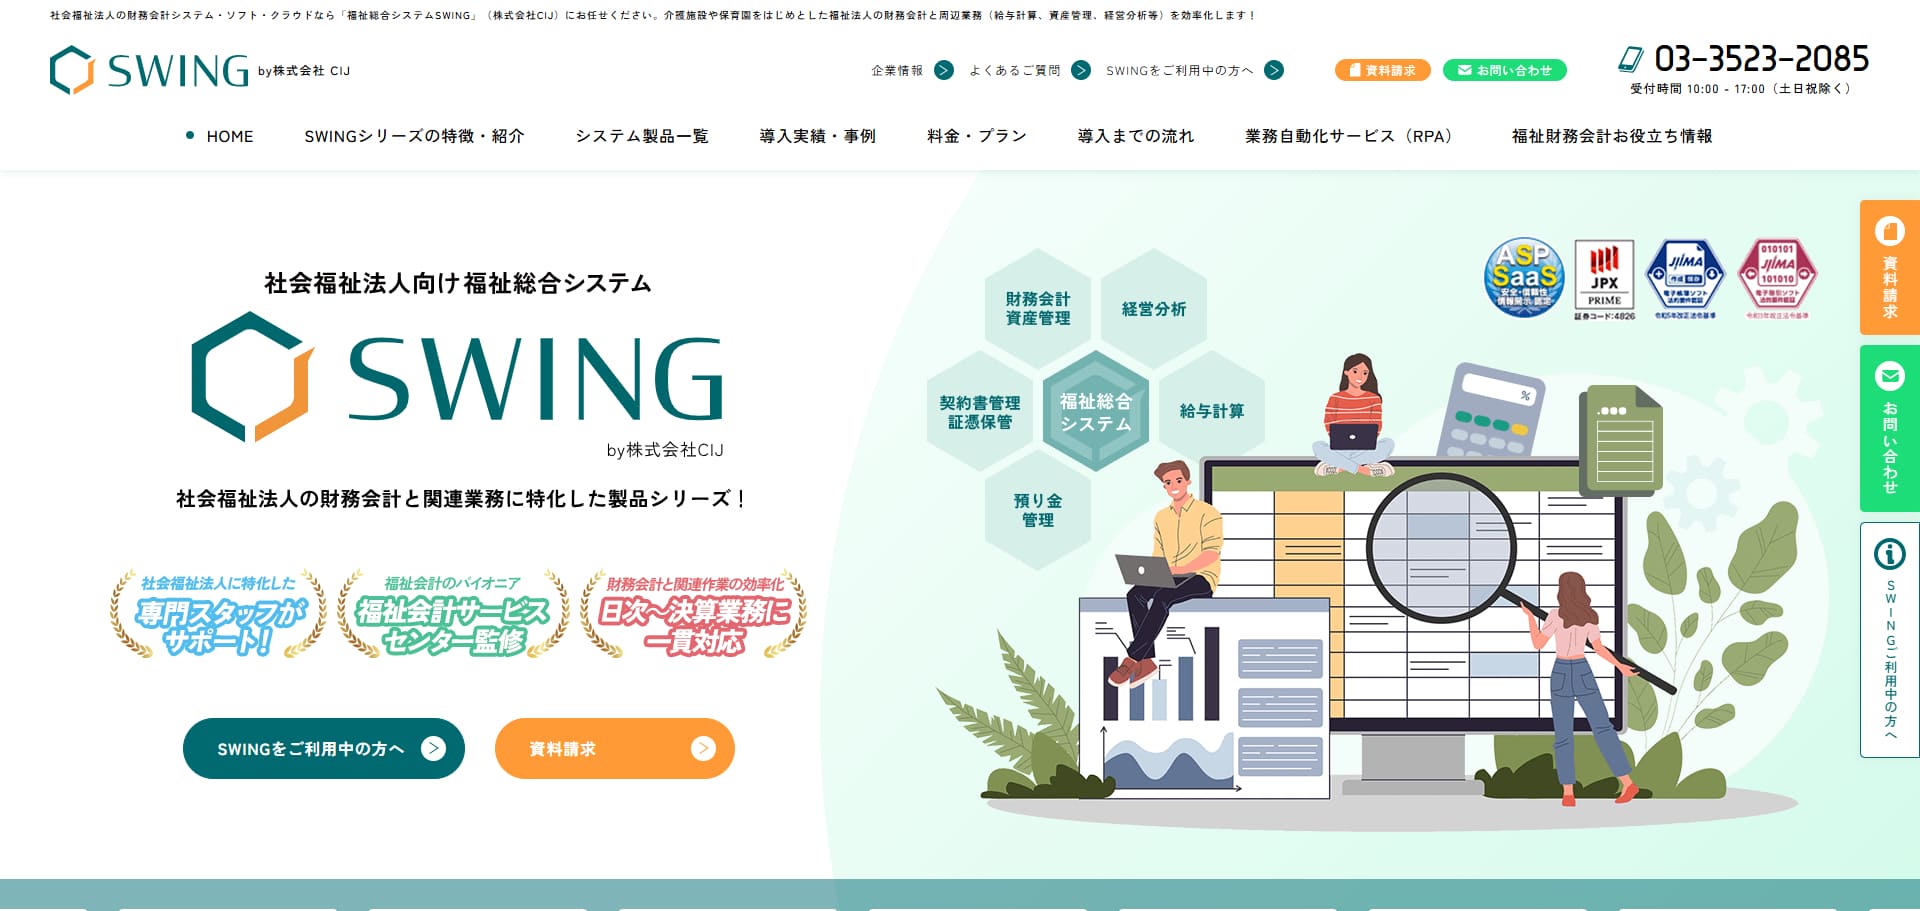
CIJ
SWING
管理リスクを解消する
CIJ
SWING
引用元:CIJ公式HP
(https://www.susaki-e.co.jp/product/)
(https://www.susaki-e.co.jp/product/)
- 正規・非常勤・パートが混在する障がい者施設で発生しがちな、複数月にわたる給与の遡及差額計算を自動化。計算ミスによる給付費の返還リスクを低減する。
- グループホームなどの施設ごとに、利用者の預り金を個別・一括で管理し、明細帳票を出力。法人の資金と混同しやすい工賃や預り金をミスなく運用しやすい。